Д.Ган-Очир: Шинэ Кейнсийн онолын жишгээр инфляцын хүлээлттэй нийцэх бодлогын хүү 15–16 хувь орчим
Монголбанкны Ерөнхий эдийн засагчаар ажиллаж байсан Д.Ган-Очир эдийн засгийн Нобелийн шагналт Роберт Холл, Майкл Вүүдфорд нарын онолыг Монголын мөнгөний бодлоготой холбон тайлбарлаж, тэнцвэрт бодит хүүг 2–3 хувь гэж үнэлсэн судалгаагаа танилцуулжээ.
Энэ мэдээг программ автоматаар бэлтгэсэн.
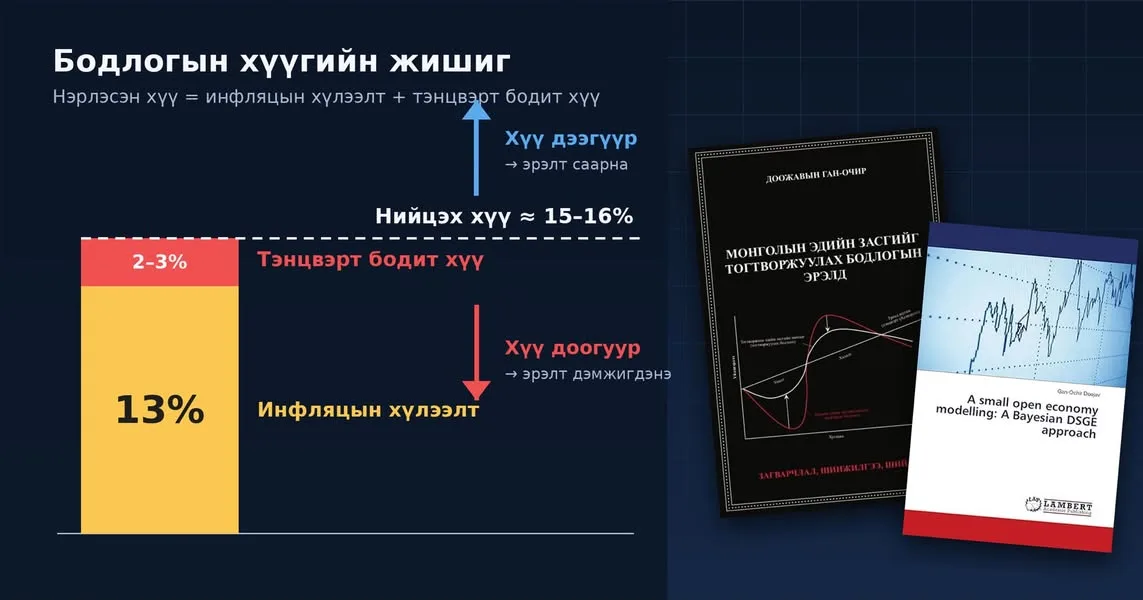
Монголбанкны Ерөнхий эдийн засагч, Судалгаа, статистикийн газрын ерөнхий захирал зэрэг албыг хашиж байсан эдийн засагч, доктор Д.Ган-Очир 2026 оны эдийн засгийн Нобелийн шагналын тухай урт нийтлэлийг аравдугаар сарын 18-нд фэйсбүүк хуудсандаа нийтэлжээ. «Эдийн засгийг тогтвортой байлгах нь: Шинэ Кейнсийн онол, төв банкны сорилт» гарчигтай уг нийтлэлдээ тэрбээр шагналт эрдэмтдийн бүтээлийг тайлбарлахын зэрэгцээ өөрийн судалгаанд тулгуурлан Монголын бодлогын хүүгийн «жишиг»-ийг тооцоолж харуулсан байна.
Эх сурвалж: Gan-Ochir Doojav (Д.Ган-Очир)-ын фэйсбүүк нийтлэл https://www.facebook.com/ganochir.doojav.7/posts/pfbid02nbHWq6NXffBviwBMwzWFwoBW6MUnSPqydMSeSsJcAnCcHEW3sY7mPaHacHqNVgd3l
Нобелийн шагнал юуны төлөө олгогдов
Шведийн Хааны Шинжлэх ухааны академи аравдугаар сарын 12-нд 2026 оны эдийн засгийн шинжлэх ухааны шагналыг Стэнфордын их сургуулийн профессор Роберт Э. Холл, Колумбын их сургуулийн профессор Майкл Вүүдфорд нарт «макро эдийн засгийн тогтворжуулалтын микро үндэслэлийн төлөө» хамтран олгохоор шийдвэрлэсэн (NobelPrize.org). Шагналын хороо тэдний бүтээлийн үр дүнд бий болсон шинэ Кейнсийн загваруудыг дэлхийн төв банк, сангийн яамд өргөн ашиглаж байгааг онцолсон. Шагналын сан 12 сая Шведийн крон бөгөөд хоёр эрдэмтэн тэнцүү хуваана. Энэ тухай egov.mn өмнө нь мэдээлсэн.
Д.Ган-Очир нийтлэлээ The Economist сэтгүүлийн «A Nobel prize for how to keep economies on even keel» (The Economist, 10.12) нийтлэлээс эхлүүлж, асуултаа ийн тавьжээ: «Эдийн засгийг тогтвортой байлгахын тулд төв банк юу хийх ёстой вэ? Мөнгөний нийлүүлэлтийг удирдах уу, нийт эрэлтэд нөлөөлөх үү, эсвэл бодлогын хүүгээр дамжуулан өрх, аж ахуйн нэгжүүдийн шийдвэрт нөлөөлөх үү?» Түүний бичсэнээр эдгээр нь зөвхөн онолын асуудал биш, инфляц, эдийн засгийн өсөлт, ажил эрхлэлт, санхүүгийн тогтвортой байдалд шууд хамаатай бодлогын сонголт юм.
Макро эдийн засгийг өрх, бизнесийн шийдвэрээс ойлгох
Зохиогчийн тайлбарласнаар шинэ Кейнсийн онолын гол онцлог нь инфляц, өсөлт зэрэг макро үзэгдлийг өрх, аж ахуйн нэгжүүдийн шийдвэр, хүлээлт, зан төлөвтэй холбон тайлбарладагт буюу «микро үндэслэл»-д оршино. Энэ хандлага динамик стохастик ерөнхий тэнцвэрийн (DSGE) загваруудын суурь болсон бөгөөд эдгээр загвар үнэ, цалингийн өөрчлөлтийг хөшүүн гэж үзэж, мөнгөний бодлогын нөлөөг тусгадаг. Өнөөдөр олон орны төв банк тэдгээрийг төсөөлөл гаргах, бодлогын хувилбаруудыг үнэлэхэд ашиглаж байна.
Д.Ган-Очир энэ чиглэл өөрийнх нь судалгаатай шууд холбоотойг онцолжээ. Тэрбээр Австралийн Үндэсний их сургуульд Австралийн эдийн засгийн мэдээлэлд тулгуурласан «A Small Open Economy Modelling: A Bayesian DSGE Approach» сэдвээр докторын (Ph.D), Шинжлэх ухааны академид «Монгол Улсын эдийн засгийг тогтворжуулах бодлого, загварчлалын асуудал» сэдвээр шинжлэх ухааны докторын (Sc.D) зэрэг хамгаалсан. «Микро үндэслэлд тулгуурласан судалгаанд томоохон хувь нэмэр оруулсан эрдэмтдийн бүтээл нэр хүндтэй шагнал хүртсэнд баяртай байна» гэж тэрбээр бичжээ.
Хэрэглээ ирээдүйн хүлээлтээс хамаардаг
Роберт Холлын судалгааны гол санааг зохиогч ингэж тайлбарлав: хүмүүсийн хэрэглээ зөвхөн тухайн үеийн орлогоос бус, ирээдүйн орлогын хүлээлтээс хамаардаг. Орлого түр нэмэгдэхэд хэрэглээ төдийлөн өсөхгүй байж болох бол ирээдүйн орлого буурах эрсдэл нэмэгдвэл өрхүүд өнөөдрийн хэрэглээгээ хязгаарлаж, хуримтлалаа нэмэгдүүлдэг. Ийнхүү өрхүүдийн хүлээлт өөрчлөгдөхөд нийт хэрэглээ, улмаар нийт эрэлт өөрчлөгдөнө.
Тэнцвэрт бодит хүү ба Монголын жишиг
Майкл Вүүдфорд Шведийн эдийн засагч Кнут Викселлийн санааг орчин үеийн онолтой холбон хөгжүүлсэн. Үүний гол санаа нь төв банк бодлогын хүүгээ тэнцвэрт бодит хүү (natural rate of interest)-тэй харьцуулан үнэлэх явдал юм. Зохиогчийн тайлбараар тэнцвэрт хүү бүтээмж, хуримтлал, хөрөнгө оруулалтын өгөөжөөс хамаарч цаг хугацааны явцад өөрчлөгддөг, шууд ажиглагддаггүй тул загвараар үнэлдэг. Бодит бодлогын хүү түүнээс доогуур бол зээл, хэрэглээ, нийт эрэлтийг дэмжиж, инфляцын дарамтыг өсгөнө; дээгүүр бол эрэлтийг сааруулна. Иймээс нэрлэсэн хүүг дангаар нь бус, инфляцын хүлээлтийг харгалзсан бодит хүүг тэнцвэрт хүүтэй харьцуулах нь чухал гэж тэрбээр онцолжээ.
Нийтлэлийн хамгийн анхаарал татах хэсэг нь Монголд хамаарах тооцоо юм. «Миний судалгаанд Монголын эдийн засгийн тэнцвэрт бодит хүүг 2–3 хувь орчим гэж үнэлсэн. Хэрэв инфляцын хүлээлт 13 хувь орчим, тэнцвэрт бодит хүү 2–3 хувь хэвээр байвал эдгээртэй нийцэх нэрлэсэн бодлогын хүү 15–16 хувь орчим байна» гэж Д.Ган-Очир бичжээ. Түүний үзэж буйгаар энэ нь мөнгөний бодлогын төлөвийг үнэлэх жишиг бөгөөд эдгээр нөхцөл хэвээр байхад бодлогын хүү энэ түвшнээс доогуур байх нь мөнгөний бодлого харьцангуй зөөлөн, нийт эрэлтийг дэмжих чиглэлтэй байгааг илтгэнэ. Энэ чиглэлийн судалгаагаа тэрбээр «Монголын эдийн засгийг тогтворжуулах бодлогын эрэлд: Загварчлал, шинжилгээ, шийдэл» номдоо дэлгэрүүлсэн байна.
Онолоос бодит бодлого хүртэл
Зохиогч төв банкны ажил загварын тооцоогоор хүү тогтоохоор хязгаарлагдахгүйг онцолжээ. Цар тахал, дайн мөргөлдөөн, эрчим хүч, түүхий эдийн үнийн савлагаа зэрэг нийлүүлэлтийн шокийн үед инфляц өсөхийн зэрэгцээ үйлдвэрлэл, ажил эрхлэлт саарч болно. Эрэлтийг хэт хумих нь уналтыг гүнзгийрүүлэх, хэт зөөлрүүлэх нь инфляцыг удаан хадгалах эрсдэлтэй. Монгол шиг уул уурхайн экспортоос хамааралтай эдийн засагт гадаад үнэ, экспортын орлого, валютын урсгал, төсвийн зарлага, зээлийн өсөлт харилцан үйлчилдэг тул «төсөв, мөнгөний бодлогын уялдааг харгалзах нь онцгой чухал» гэж тэрбээр бичжээ. Түүний үзэж буйгаар төсвийн зарлага эрэлтийг тэлж байхад мөнгөний бодлого эрэлтийг хумих шаардлагатай болбол хоёр бодлогын зөрчил инфляцыг тогтворжуулах өртгийг нэмэгдүүлнэ.
«Онолын үнэ цэнэ нь бодлогын шийдвэрийг автоматаар гаргаж өгөхөд бус, сонголтын үр дагаврыг ойлгож, шийдвэрээ үндэслэлтэй гаргахад оршино» гэж зохиогч дүгнэжээ. Түүний бичсэнээр үр дүнтэй бодлого онолын үндэслэл, тоон шинжилгээ, бодит нөхцөл, төсөв-мөнгөний бодлогын уялдаа, улс төрийн эдийн засгийг хамтад нь үнэлэхээс хамаарна.
Өнөөгийн нөхцөл байдал
Монголбанкны Мөнгөний бодлогын хороо есдүгээр сарын 16–17-нд хуралдаж, бодлогын хүүг 12.5 хувьд хэвээр хадгалсан (Монголбанк; egov.mn-ий мэдээ). Тухайн үед наймдугаар сарын жилийн инфляц улсын хэмжээнд 12.5 хувь, суурь инфляц 6.8 хувь байв. Монголбанкны Ерөнхийлөгч С.Наранцогт хүүг бууруулах инфляцын дарамт бүрэн арилаагүй ч нэмж чангаруулбал эдийн засгийн идэвхжил, өрхийн хэрэглээнд хүчтэй дарамт учирна гэж тайлбарлаж, өрхийн бодит хэрэглээ хоёрдугаар улиралд 4.9 хувиар агшсаныг дурдсан (Монголбанк). Хороо мөн төсвийн тодотгол болон 2027 оны төсвийн тэлэлт инфляцын төлөвийг ихээхэн алдагдуулж болзошгүйг анхааруулсан.
Үндэсний статистикийн хорооны мэдээгээр есдүгээр сард жилийн инфляц 12.9 хувьд хүрч, бодлогын хүүгээс давсан (Bloomberg TV Mongolia, 10.08). Монголбанк инфляц 2027 оны хоёрдугаар улирлаас аажмаар саарч, ирэх оны эцэст зорилтот түвшний дээд хязгаарт ойртоно гэж төсөөлж байгаа бол Монголын банкны холбоо төсвийн зардлын тэлэлт, шатахууны үнийн өсөлтөөс шалтгаалан инфляц 18 хувьд хүрч болзошгүй гэж тооцоолжээ.
Редакторын дүгнэлт
- Нийтлэлийн үнэ цэнэ. Нобелийн шагналт онолыг Монголын тоон үнэлгээтэй холбон, ойлгомжтой хэлээр тайлбарласан нь ховор бөгөөд хэрэгтэй хувь нэмэр. Зохиогч энэ чиглэлээр олон улсын хэмжээнд судалгаа нийтэлсэн мэргэжилтэн юм.
- Тоог хэрхэн ойлгох вэ. 2–3 хувийн тэнцвэрт бодит хүү, 15–16 хувийн «нийцэх хүү» нь Д.Ган-Очирын судалгааны үнэлгээ бөгөөд Монголбанкны албан ёсны байр суурь биш. Тэнцвэрт хүү шууд ажиглагддаггүй, инфляцын хүлээлтийг хэмжих арга ч олон тул үнэлгээ тодорхой бус байдаг гэдгийг зохиогч өөрөө тэмдэглэсэн.
- Одоогийн хүүтэй харьцуулбал. Энэ жишгийг одоогийн 12.5 хувийн бодлогын хүүтэй харьцуулбал зохиогчийн тодорхойлолтоор бодлого харьцангуй зөөлөн талдаа байна гэж дүгнэх боломжтой. Гэхдээ Монголбанк өрхийн хэрэглээний агшилт, уул уурхайн бус салбарын сул идэвхжлийг харгалзан хүүг хэвээр хадгалсан гэдгийг тайлбарласан тул энэ нь бодлогын сонголтын маргаан болохоос алдааг нотолсон зүйл биш.
- Гол сургамж. Зохиогч болон Мөнгөний бодлогын хороо хоёулаа төсвийн тэлэлтийг инфляцын гол эрсдэл гэж үзэж байна. 2027 оны төсвийн хэлэлцүүлгийн үед төсөв, мөнгөний бодлогын уялдаа олон нийтийн анхаарлын төвд байх ёстой.
Эх сурвалжууд: Gan-Ochir Doojav (Д.Ган-Очир)-ын фэйсбүүк нийтлэл (2026.10.18); NobelPrize.org; The Economist; Монголбанк; Bloomberg TV Mongolia; Монголбанк, Think Mongol дахь зохиогчийн танилцуулга.
Холбоотой мэдээ