Танкерын хомсдол үүссэнээр тээврийн салбарын хувьцааны ханшийг өсгөж байна
Ормузын хоолойн тасалдлын улмаас танкерууд урт маршрутаар зорчих болсон нь хөлөг онгоцны бодит хүчин чадлыг хумиж, тээврийн компаниудын хувьцааны ханшийг огцом өсгөж байна. “Lloyd’s List Intelligence”-ийн ажигладаг АНУ, Европын 35 тээврийн компанийн хувьцааны сагс он гарсаар 68 хувь, түүхий тосны танкерын компаниудын хувьцаа 120 хувь өсчээ. Гэсэн хэдий ч Ормузын хоолойн хөдөлгөөн хэвийн түвшинд шилжвэл хувьцааны ханшийн өсөлт богино хугацаанд саарч магадгүйг шинжээчид анхааруулж байна.
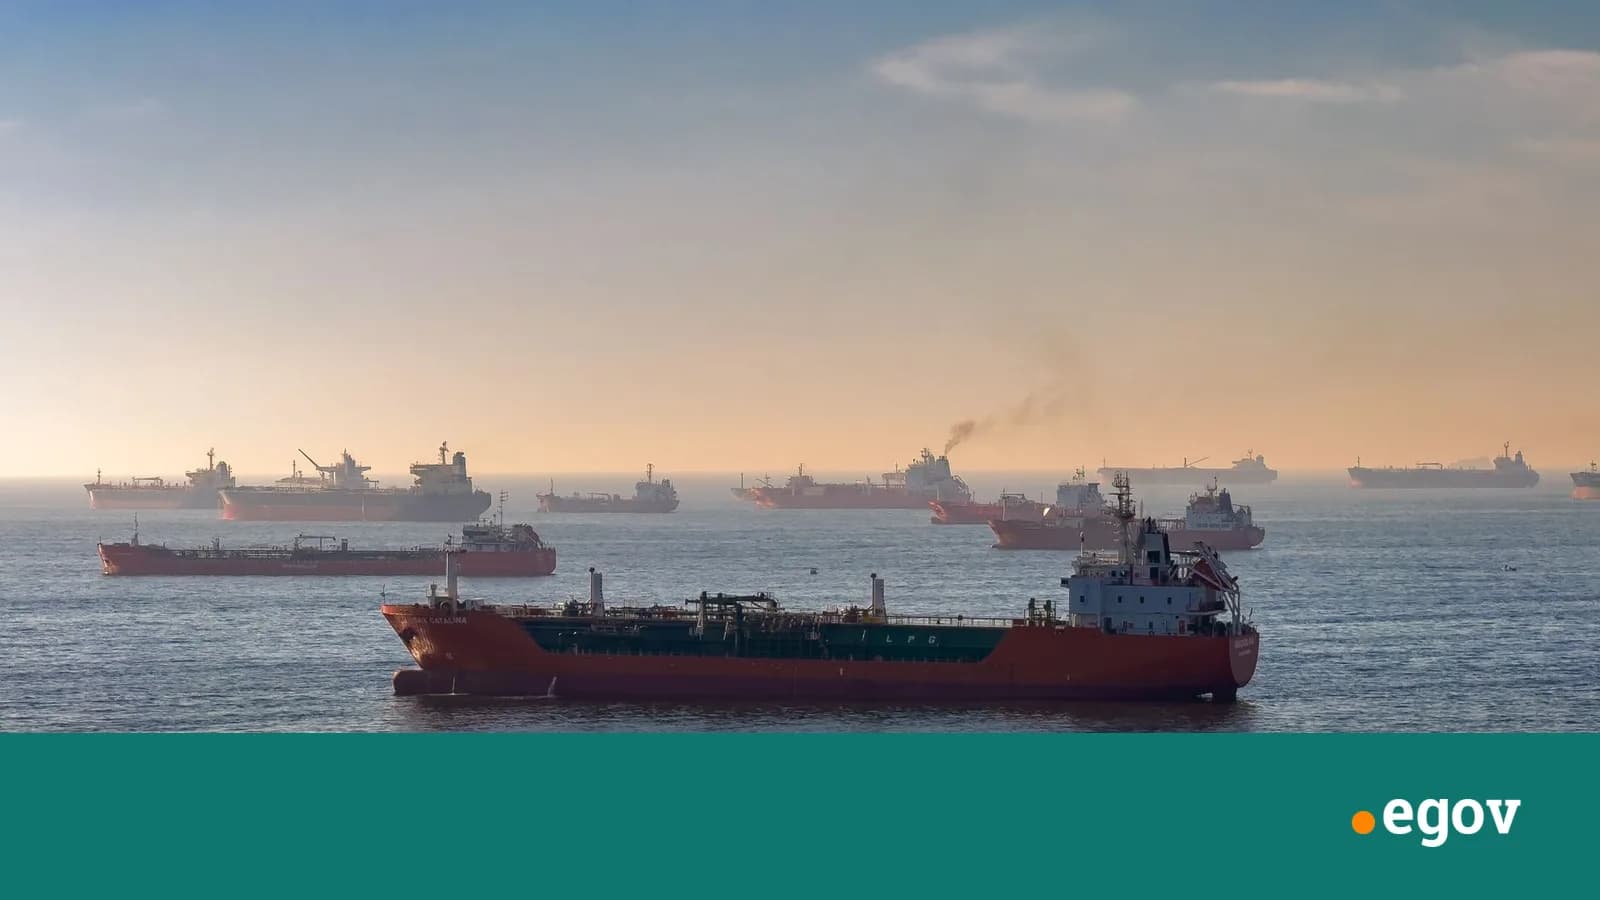
Ормузын хоолойн тасалдал урт хугацаанд үргэлжилж, танкерууд илүү урт маршрутаар зорчих болсноор дэлхийн тээврийн салбарын бодит хүчин чадал хумигдаж байна. Үүнийг дагаад газрын тосны танкерын компаниуд хөрөнгийн зах зээлийн 2026 оны хамгийн хүчтэй өсөлттэй сегментүүдийн нэг болжээ.
Далайн тээврийн мэдээлэл, шинжилгээний “Lloyd’s List Intelligence”-ийн даган ажигладаг АНУ, Европын 35 тээврийн компанийн хувьцааны сагс он гарсаар 68 хувиар өссөн байна. Харин түүхий тос тээвэрлэдэг танкерын компаниудын хувьцааны ханш дунджаар 120 хувийн өсөлт үзүүлж, салбараа тэргүүлжээ.
Ираны дайны улмаас тээврийн маршрут өөрчлөгдөж, хөлөг онгоцууд нэг ачааг хүргэхийн тулд өмнөхөөс илүү хол зам туулах шаардлагатай болсон нь уг өсөлтийн гол шалтгаануудын нэг болж байна.
Тээврийн салбарт эрэлтийг зөвхөн ачааны хэмжээгээр бус, ачааг хэдий хэмжээний зайд тээвэрлэснийг харуулдаг “тонн-миль” үзүүлэлтээр хэмждэг. Маршрут уртрах тусам нэг хөлөг онгоц нэг удаагийн тээвэрт илүү олон хоног зарцуулж, зах зээлд ашиглах боломжтой танкерын тоо бодитоор цөөрдөг.
Зах зээлийн шинжээч Николас Тирогаласын тайлбарласнаар одоогийн нөхцөлд ачаа өмнөхөөс илүү хол зам туулж байгаа нь тонн-милийн эрэлтийг өсгөжээ. Өөрөөр хэлбэл, дэлхийн танкерын тоо өөрчлөгдөөгүй байсан ч нэг хөлөг онгоц урт хугацаагаар завгүй байх болсон тул тээврийн боломжит хүчин чадал хумигдаж байна.
Даатгалын зардал болон геополитикийн эрсдэлийн нэмэлт төлбөр өссөн нь фрахтын үнэ буюу далайн тээврийн хөлсийг мөн нэмэгдүүлж, танкерын компаниудын орлогын төлөвийг сайжруулжээ.
Хувьцааны зах зээлд уг өөрчлөлт аль хэдийн хүчтэй туссан байна. Санхүүгийн зах зээлийн мэдээллийн “LSEG”-ийн тооцоогоор далайн тээврийн “Danaos Corp”-ийн хувьцааны ханш он гарсаар 60 хувиар өсөж, 2008 оноос хойших дээд түвшинд хүрчээ. Түүхий тосны танкерын “Frontline PLC”, “Teekay Tankers” компаниудын хувьцааны ханш ч 2011 оноос хойших хамгийн өндөр түвшинд арилжаалагдаж байна.
Танкерын тээврийн компаниудад хөрөнгө оруулдаг “Breakwave Tanker Shipping ETF”-ийн хөрөнгийн хэмжээ хоёрдугаар сард Ойрх Дорнодын дайн эхэлснээс хойш 650 хувь, он гарсаар 2,300 хувиар нэмэгдсэн нь хөрөнгө оруулагчдын сонирхол зөвхөн цөөн компанид төвлөрөөгүйг харуулжээ.
Зарим хөрөнгө оруулагч тээврийн компаниудыг геополитикийн тогтворгүй байдлаас хамгаалах хөрөнгө оруулалтын хэрэгсэл болгон ашиглаж эхэлсэн байна.
“Тээвэр бол геополитикийн тогтворгүй байдлаас хамгаалах нэг төрлийн хедж” гэж зах зээлийн оролцогч Андреас Повлсен тайлбарлажээ.
Гэхдээ танкерын хувьцааны одоогийн өндөр үнэлгээний тодорхой хэсэг нь Ормузын хоолойн эрсдэл удаан үргэлжилнэ гэсэн хүлээлтэд тулгуурлаж байгааг шинжээчид сануулж байна.
Жон Картсонасын үзэж буйгаар одоогийн нэмэлт үнэлгээний нэлээд хэсгийг зах зээлийн болгоомжлол бүрдүүлж байгаа бөгөөд Ормузын хоолойн тээвэр хэвийн болж эхэлбэл уг нэмэгдэл хурдан буурах боломжтой. Харин Ж Миццмайер одоогийн геополитикийн нөхцөл байдал өмнө нь ч хүчтэй байсан танкерын зах зээлийн өсөлтийг улам эрчимжүүлсэн гэж дүгнэжээ.
Цаашдын гол асуулт нь Ормузын тасалдлаас үүссэн өөрчлөлт хэр удаан үргэлжлэхэд төвлөрч байна. Тирогаласын үзэж буйгаар Ираны дайн дууссан ч тээврийн зах зээл дайны өмнөх нөхцөлдөө бүрэн эргэн орох магадлал бага байна.
Ийм нөхцөлд маршрут урт хэвээр үргэлжлэх, даатгалын зардал өндөр түвшинд хадгалагдах, танкерын бодит хүчин чадал хомс байх эсэх нь фрахтын үнэ болон тээврийн компаниудын хувьцааны ханшийн цаашдын хөдөлгөөнийг тодорхойлох гол хүчин зүйлс болж байна.
Холбоотой мэдээ