Монголбанкны алдагдлыг эцэст нь хаанаас санхүүжүүлэх вэ: Инфляцыг бууруулахын тулд ₮6 их наядын хүү төлжээ
Монголбанк 2012–2025 онд зах зээл дэх илүүдэл мөнгийг татах зорилгоор гаргасан төв банкны үнэт цаасны хүүнд нийт 6 их наяд төгрөг төлснөө мэдэгдэв.
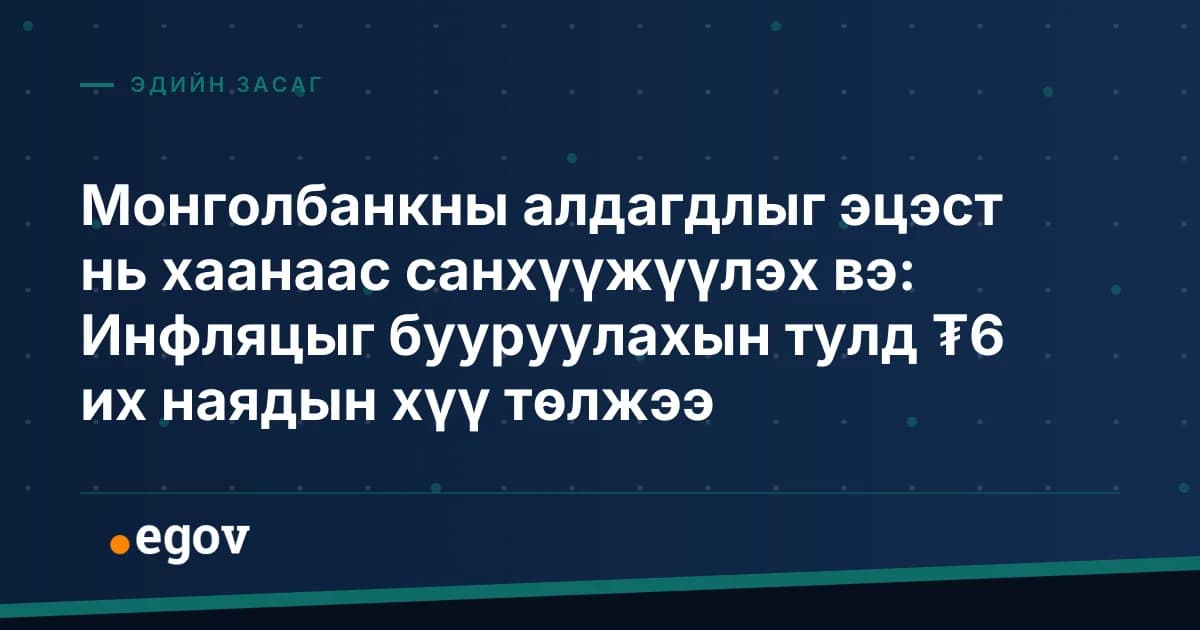
Монголбанк инфляцыг бууруулахын тулд эдийн засаг дахь илүүдэл мөнгийг татдаг тухай “Төрөөс мөнгөний бодлогын талаар 2027 онд баримтлах үндсэн чиглэл батлах тухай” УИХ-ын тогтоолын төслийг хэлэлцэх танилцуулгын үеэр тус банкны Ерөнхийлөгч С.Наранцогт онцоллоо. Энэ нь хүүгийн зардлыг нэмэгдүүлж, Төв банкны хуримтлагдсан алдагдлыг өсгөх хүчин зүйл болдгийг тайлбарлав.
2012-2025 онд Монголбанк үнэт цаасны хүүд 6 их наяд төгрөг зарцуулсан бол 2025 оны аудитлагдсан санхүүгийн тайлангаар хуримтлагдсан алдагдал 6.8 их наяд, өөрийн хөрөнгийн алдагдал 4.8 их наяд төгрөгт хүрчээ.
Монгол Улсын мөнгөний бодлого зөвхөн инфляцыг хэдэн хувьд хүргэх вэ гэдэгт бус тогтворжуулахад шаардагдах зардлыг хэрхэн санхүүжүүлж, эцсийн санхүүгийн хариуцлагыг хэн хүлээх вэ гэсэн асуудал ч тулгамддаг байна. Эдийн засагт мөнгөний нийлүүлэлт эрэлтээс давж, банкны системд илүүдэл хөрвөх чадвар хуримтлагдах нь зээл, хэрэглээ болон хөрөнгө оруулалтын эрэлтийг нэмэгдүүлэх замаар инфляц өсөхөд хүргэдэг. Үүнийг хязгаарлахын тулд Монголбанк үнэт цаас гаргаж, арилжааны банкуудад худалддаг байна. Банкууд уг үнэт цаасыг худалдан авахад тэдний чөлөөтэй ашиглах боломжтой төгрөгийн хэмжээ буурна. Ингэснээр мөнгөний зах зээл дэх илүүдэл хөрвөх чадварыг татаж, бодлогын хүүгийн нөлөөг хадгалах боломж бүрддэг байна. Гэхдээ төв банкны үнэт цаас нь хүүгээр тооцогдох санхүүгийн хэрэгсэл учраас Монголбанк тодорхой хугацааны дараа банкуудад хүү төлөх үүрэг хүлээдэг аж.
Өөрөөр хэлбэл, инфляцын дарамтыг хязгаарлахын тулд өнөөдөр зах зээлээс татсан мөнгөний эсрэг ирээдүйд төлөх хүүгийн төлбөр хийх шаардлага үүсдэг гэсэн үг. Монголбанкны хувьд асуудал нь үнэт цаас гаргаж байгаа явдал бус, харин илүүдэл мөнгө байнга шинээр бий болж, түүнийг татах ажиллагаа тогтмол өндөр зардал шаарддаг тухай онцоллоо.
Мөнгөний илүүдэл Монголбанкны танилцуулгад эдийн засгийн бүтээмжээс давсан мөнгөний нийлүүлэлт бий болгох гурван үндсэн сувгийг онцолжээ. Нэгдүгээрт, төв банкаар дамжуулан хэрэгжүүлсэн төсвийн шинжтэй хөтөлбөрүүд юм. 2012 оноос хойш ипотекийн зээл, үнэ тогтворжуулах хөтөлбөр, цар тахлын үеийн эдийн засгийн дэмжлэг зэрэг арга хэмжээнд нийт 15.8 их наяд төгрөгийн санхүүжилт олгосон байна. Эдгээр хөтөлбөр нь орон сууцны санхүүжилтийг дэмжих, эдийн засгийн хүндрэлтэй үед бизнес, өрхийн санхүүгийн дарамтыг бууруулах зорилгоор хэрэгжжээ. Гэвч төв банк төсвийн шинжтэй санхүүжилт хийх нь мөнгөний нийлүүлэлтийг нэмэгдүүлэх, улмаар инфляцыг хязгаарлах үндсэн зорилготой нь зөрчилдөх эрсдэлтэй гэж тодорхойлжээ. Хоёрдугаарт, валютын зах зээл дэх Монголбанкны оролцоо: Төв банк гадаад валют худалдан авахдаа зах зээлд төгрөг нийлүүлдэг. Энэ нь валютын нөөцийг нэмэгдүүлэх давуу талтай боловч нийлүүлсэн төгрөгийг бусад арга хэрэгслээр буцаан татах шаардлага үүсгэх тохиолдол үүсдэг. Мөн 2013–2022 онд валютын своп болон дериватив хэлцлээс 1.6 их наяд төгрөгийн бодит алдагдал хүлээсэн байна. Гуравдугаарт, улсын төсвийн тэлэлт: Сүүлийн 15 жилийн төсвийн алдагдлын нийлбэр дүн 12.6 их наяд төгрөгт хүрэв. Төсвийн зарлага эдийн засгийн нийлүүлэлтийн хүчин чадлаас хурдан өсөх үед нийт эрэлтийг нэмэгдүүлж, инфляц өсөхөд нөлөөлдөг. Гэхдээ төсвийн алдагдлыг мөнгө хэвлэсэн гэх өнцгөөс үзвэл өрөөсгөл. Харин төсвийн зарлага, түүний санхүүжилтийн хэлбэр, валютын урсгал болон төв банкны үйл ажиллагаа хэрхэн огтлолцож байгаагаас мөнгөний нийлүүлэлтэд үзүүлэх нөлөө хамаарах юм. Иймээс эдгээр гурван сувгийг тус тусад нь бус, төсөв болон мөнгөний бодлогын харилцан хамаарлын хүрээнд авч үзэх шаардлагатайг онцолжээ.
Төв банк алдагдлаа шинэ мөнгөөр санхүүжүүлэхэд үүсэх эрсдэл Төв банк болон арилжааны банкны гол ялгаа нь төгрөг гаргах эрхтэй учраас санхүүгийн алдагдалтай болсон нь арилжааны байгууллагын адил шууд төлбөрийн чадваргүй болно гэсэн үг биш юм. Гэхдээ энэ нь төв банкны алдагдал эдийн засгийн хувьд зардал гаргадаггүй гэсэн үг ч биш. Төв банк үнэт цаасны хүүгийн төлбөрийг өөрийн орлогоор бүрэн нөхөж чадахгүй тохиолдолд уг төлбөрийг санхүүжүүлэх нь банкны систем дэх төгрөгийн үлдэгдлийг нэмэгдүүлнэ. Хэрэв илүүдэл хөрвөх чадвар дахин бий болбол Монголбанк түүнийг татахын тулд дахин үнэт цаас гаргах нөхцөл байдлыг тойрч гарч чадахгүйд хүрнэ. Ингэснээр илүүдэл мөнгө бий болох, төв банк үнэт цаасаар татах, хүүгийн зардал гарах, уг зардлыг санхүүжүүлэхэд хөрвөх чадвар нэмэгдэх, дахин татах зэрэг гинжин хэлхээ үүсэх юм. Хамгийн гол нь төв банкны алдагдал нэмэгдэх тусам мөнгөний бодлогын зардал, санхүүгийн тайлангийн тогтвортой байдал болон бие даасан байдал хөндөгдөх эрсдэлтэй аж.
4.8 их наяд төгрөгийн хөрөнгийн дутагдал Монголбанкны 2025 оны аудитлагдсан тайлангаар хөрөнгийн дутагдал нь дээрх хэмжээнд хүрсэн байна. Энэ нь төв банкны хуримтлагдсан алдагдал болон санхүүгийн бусад үзүүлэлтээс үүдэн нягтлан бодох бүртгэлийн хувьд өөрийн хөрөнгө сөрөг болсон гэсэн үг юм. Өөрийн хөрөнгийн дутагдлыг нөхөх арга хэмжээ нь төв банкны ирээдүйн ашиг, улсын төсвийн хөрөнгөжүүлэлт, Засгийн газрын үнэт цаас зэрэг санхүүгийн хэрэгсэл, холбогдох хууль эрх зүйн шийдвэрээс хамаарах юм. Хэрэв Засгийн газар төсвийн хөрөнгөөр төв банкийг дахин хөрөнгөжүүлэх шийдвэр гаргавал энэ нь татвар төлөгчдийн санхүүжүүлдэг улсын төсөвт нөлөөлнө. Харин Засгийн газрын үнэт цаасаар шийдвэрлэвэл өрийн үйлчилгээний зардал, хүүгийн төлбөртэй холбоотой үр дагавар үүсэх магадлалтай. Нөгөө талаар төв банкны алдагдлыг шууд төсөвт шилжүүлэхгүй, удаан хугацаанд хуримтлуулах хувилбар ч санхүүгийн дарамтыг бүрэн арилгахгүй. Учир нь төв банкны ирээдүйн ашгийг улсын төсөвт шилжүүлэх боломж, мөнгөний бодлогын зардал болон институцийн санхүүгийн чадавхад нөлөөлөх эрсдэл хэвээр үлдэнэ. Тиймээс төв банкны алдагдлыг нөхөх асуудал нь зөвхөн Монголбанкны балансын асуудал биш. Улсын төсөв, төрийн өр, ирээдүйн төсвийн орлого болон мөнгөний бодлогын үр ашигтай холбогдох нийтийн санхүүгийн асуудал гэдгийг Монголбанкнаас онцолжээ. Монголбанкны танилцуулсан тооцооллоор шаардлагатай арга хэмжээ авахгүй бол 2031 он гэхэд хөрөнгийн дутагдал хамгийн багадаа 7 их наяд төгрөгт хүрэх эрсдэлтэйг дурджээ. Энэ нь 2025 оны 4.8 их наяд төгрөгийн дутагдлаас 2.2 их наяд төгрөгөөр буюу ойролцоогоор 45.8 хувиар өндөр дүн юм.
Гэхдээ 7 их наяд төгрөг нь баталгаатай үүсэх өр бус, тодорхой нөхцөлд үндэслэсэн төсөөлөл бөгөөд ирээдүйд яг хэдэн төгрөгийн алдагдал гарахыг урьдчилан тогтоож байгаад бус, өнөөгийн тогтолцоог өөрчлөхгүй бол санхүүгийн дарамт үргэлжлэх боломжтойг анхааруулжээ.
Шинэ мэдээг цахим шуудангаар авах бол бүртгүүлнэ үү.
Холбоотой мэдээ